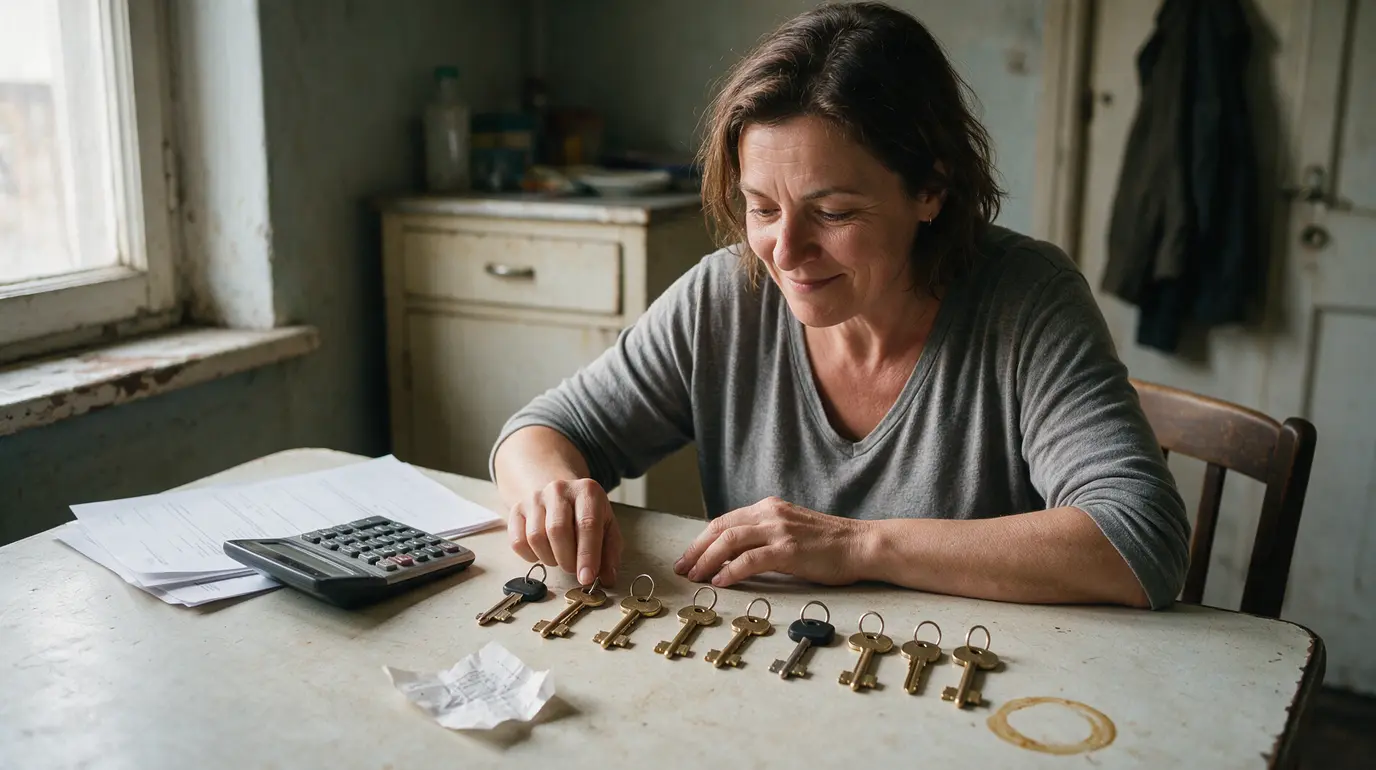
Son histoire intrigue parce qu’elle semble défier les règles habituelles : aucun capital de départ, des dépenses réduites au strict minimum, puis dix maisons à son actif. Derrière cette formule frappante ne se cache pourtant pas une recette magique.
Le résultat repose généralement sur une discipline durable, des achats immobiliers prudents et une capacité à réinvestir chaque euro disponible. Le détail qui change tout n’est pas forcément celui que l’on imagine.
Pourquoi se priver ne suffit pas à construire un patrimoine
Renoncer aux restaurants peut libérer une part du budget mensuel, mais l’épargne seule ne transforme pas automatiquement une personne en propriétaire de dix maisons. Un repas non dépensé reste une petite somme. Répété pendant des années, ce choix devient utile, surtout s’il s’inscrit dans une stratégie cohérente.
Le vrai défi commence souvent avant le premier achat. Il faut connaître ses revenus, réduire les dettes coûteuses, constituer une réserve de sécurité et présenter un dossier solide à une banque. Beaucoup de projets échouent parce que l’acheteur vise un bien trop cher ou oublie les frais annexes.
Dans l’immobilier locatif, le prix d’achat n’est qu’une partie de l’équation. Les frais de notaire, les intérêts du crédit immobilier, l’assurance emprunteur, la taxe foncière, l’entretien et les périodes sans locataire pèsent sur la rentabilité. Une maison peut sembler abordable et devenir un poids financier.
La sobriété budgétaire sert donc surtout à créer une marge de manœuvre. Cette marge permet de saisir une occasion, de financer des travaux ou d’absorber une réparation urgente. Mais pour multiplier les acquisitions, il faut ensuite employer cet argent avec méthode.
C’est précisément là que l’histoire de cette femme prend son sens : sa privation n’était pas une fin en soi, mais le point de départ d’un mécanisme financier plus large.
Le moteur réel : épargner, emprunter puis réinvestir les loyers
La réponse tient en trois mots : effet de levier immobilier. La femme évoquée a vraisemblablement bâti son patrimoine non en payant dix maisons comptant, mais en utilisant l’épargne comme apport, puis le crédit pour financer les acquisitions successives.
Le premier logement constitue l’étape la plus difficile. Une fois le bien loué, les loyers peuvent couvrir une partie importante des charges mensuelles : mensualité de prêt, assurance propriétaire non occupant, taxe foncière, entretien courant et gestion locative éventuelle. L’objectif n’est pas seulement de posséder une maison. Il est de posséder un bien dont l’exploitation reste viable.
Lorsque le premier investissement génère une trésorerie positive ou s’équilibre correctement, l’investisseur peut épargner de nouveau. Il peut aussi valoriser le logement grâce à des travaux ciblés : isolation, rénovation de la cuisine, remise aux normes électriques ou amélioration de la salle de bains. Une meilleure location peut renforcer le dossier présenté à la banque.
Le processus devient alors cumulatif. L’apport provient du salaire, de l’épargne et parfois des loyers déjà encaissés. Le crédit finance l’achat suivant. Les revenus locatifs contribuent à rembourser les emprunts. À mesure que les dettes diminuent, le patrimoine net augmente.
Ne jamais fréquenter un restaurant n’est donc pas le secret. Le secret consiste à orienter une épargne régulière vers des actifs productifs, tout en évitant de confondre chiffre d’affaires locatif et enrichissement réel. Reste à voir comment cette logique peut être appliquée sans mettre son budget en danger.
Une méthode concrète pour lancer un premier investissement locatif
Avant de rechercher une maison, il faut bâtir un plan simple et chiffré. Cette méthode ne garantit pas l’obtention d’un prêt ni la rentabilité d’un bien. Elle aide toutefois à éviter les décisions prises sur un coup de cœur.
- Établissez votre budget réel. Listez vos revenus nets, vos crédits en cours, vos dépenses fixes et votre capacité d’épargne mensuelle. Gardez une réserve disponible pour les imprévus. Elle ne doit pas servir intégralement d’apport.
- Constituez un apport et anticipez les frais. En France, l’achat d’un logement ancien implique généralement des frais de notaire et des frais de garantie du prêt. Prévoyez aussi le coût du diagnostic de performance énergétique, des assurances et des éventuels travaux.
- Choisissez une zone locative précise. Étudiez les annonces publiées, les loyers demandés, les transports, les commerces, les écoles et la demande locale. Une ville dynamique n’est pas toujours rentable si les prix d’achat sont trop élevés.
- Calculez le rendement brut et la rentabilité nette. Le rendement brut se calcule en divisant le loyer annuel par le prix d’achat, puis en multipliant par 100. Pour la rentabilité nette, retirez au moins la taxe foncière, les assurances, les charges non récupérables, la vacance locative et l’entretien.
- Visitez avec une grille d’analyse. Vérifiez la toiture, l’humidité, le chauffage, les fenêtres, l’état de l’électricité et l’assainissement. Demandez les diagnostics obligatoires et les factures de travaux. Un prix bas peut cacher une rénovation lourde.
- Négociez un financement soutenable. Présentez à la banque un dossier clair : apport, relevés de compte, estimation du loyer, budget travaux et charges prévues. Comparez le taux, l’assurance emprunteur, la durée du crédit et les conditions de remboursement anticipé.
- Louez avec une gestion rigoureuse. Préparez un bail conforme, exigez les justificatifs autorisés, réalisez un état des lieux détaillé et conservez chaque facture. Une gestion propre protège à la fois le propriétaire et le locataire.
Cette première acquisition doit rester lisible. Si le bien absorbe toute votre épargne ou exige des travaux mal maîtrisés, il ralentira vos projets au lieu de les accélérer. Le deuxième achat ne doit être envisagé qu’après avoir consolidé le premier.
Les leviers qui permettent de passer d’un bien à plusieurs maisons
Une stratégie de multiplication immobilière repose rarement sur une seule source de revenus. Elle combine discipline de vie, sélection des biens et amélioration progressive de la capacité d’emprunt. L’ordre des priorités compte beaucoup.
- Rechercher une décote justifiée : une maison à rafraîchir peut coûter moins cher, à condition de chiffrer précisément les travaux avant de signer.
- Créer de la valeur utile : une isolation performante, un système de chauffage adapté ou une cuisine fonctionnelle améliorent l’attractivité sans multiplier les dépenses décoratives.
- Surveiller le DPE : le diagnostic de performance énergétique influence la location, les charges et la valeur future du logement. Les logements énergivores font l’objet de restrictions croissantes sur le marché locatif.
- Préserver la trésorerie : une chaudière en panne, une fuite ou une période de vacance locative arrivent. Un patrimoine sans réserve peut devenir fragile très vite.
- Réinvestir avec prudence : les loyers encaissés ne sont pas tous disponibles. Une part doit financer l’entretien, les impôts et les futurs travaux.
Le choix du statut compte également. La location nue relève le plus souvent des revenus fonciers. La location meublée peut relever du régime de la location meublée non professionnelle, souvent appelé LMNP, selon la situation du bailleur. Ces régimes ont des règles fiscales différentes.
Un notaire, un courtier en crédit immobilier ou un expert-comptable peuvent être utiles avant de structurer plusieurs achats. Cette aide a un coût, mais une erreur fiscale ou juridique coûte parfois bien davantage.
Les erreurs qui font dérailler une stratégie immobilière
La première erreur consiste à croire que tous les loyers sont des bénéfices. Ils servent d’abord à couvrir les charges et les échéances. Un calcul fiable inclut les périodes sans locataire, les réparations et l’impôt.
La deuxième erreur est de négliger l’état énergétique du logement. Acheter une maison mal isolée sans budget rénovation peut compromettre sa mise en location ou réduire fortement son attractivité. Les diagnostics doivent être lus avant la promesse de vente, pas après.
Enfin, il faut éviter la croissance trop rapide. Dix maisons représentent dix toitures, dix relations locatives, dix dossiers d’assurance et de multiples risques. La diversification ne remplace jamais la gestion. Un patrimoine solide se construit avec des achats compréhensibles et des finances capables de résister aux imprévus.
La leçon utile n’est donc pas de supprimer chaque plaisir du quotidien. Il s’agit de choisir une dépense, une épargne et un investissement qui servent un objectif précis.
Commencez par chiffrer votre capacité réelle, puis analysez un seul bien avec rigueur. C’est souvent cette première décision prudente, plutôt qu’un sacrifice spectaculaire, qui crée les fondations d’un patrimoine durable.