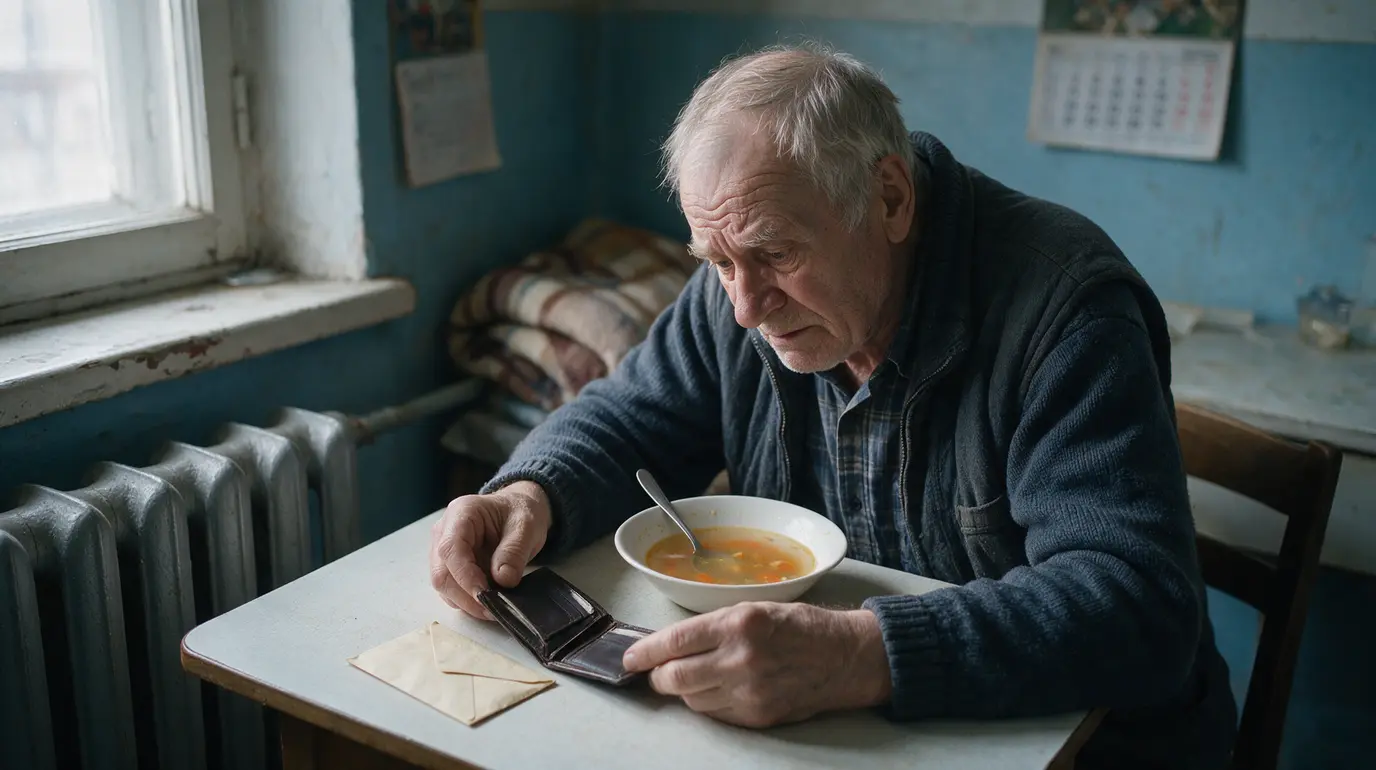
À 70 ans, chaque facture devient un arbitrage. Lorsque le chauffage augmente, le panier de courses rétrécit. Lorsque les médicaments ou l’assurance habitation tombent, il faut parfois renoncer à un repas plus complet.
Pour Simon, le problème ne tient pas seulement au niveau de sa retraite. Il se situe dans cet espace étroit où quelques euros de revenus supplémentaires peuvent fermer l’accès à une aide pourtant essentielle.
Pourquoi certains retraités restent coincés entre deux seuils
En France, de nombreuses aides sont attribuées selon les ressources du foyer. C’est le cas de l’Allocation de solidarité aux personnes âgées, appelée Aspa, de certaines aides au logement, de la complémentaire santé solidaire ou encore des dispositifs locaux proposés par les communes.
Le principe paraît logique : soutenir en priorité les personnes qui disposent des revenus les plus faibles. Mais, dans la vie réelle, les seuils peuvent produire une situation difficile. Une retraite légèrement supérieure au plafond peut priver une personne d’une aide, sans lui donner pour autant une marge suffisante pour assumer toutes ses dépenses.
Pour un retraité seul, le budget est souvent rigide. Le loyer, les charges de copropriété, l’électricité, le gaz, l’assurance, la mutuelle et les impôts locaux éventuels ne disparaissent pas avec l’âge. À cela s’ajoutent parfois des frais de santé, d’aide à domicile ou de transport.
Le chauffage illustre particulièrement cette tension. En hiver, il ne s’agit pas d’un confort secondaire. Une température trop basse peut aggraver certaines fragilités, notamment chez les personnes âgées. Pourtant, beaucoup réduisent leur consommation par crainte d’une régularisation trop lourde. Comprendre les aides possibles est donc indispensable, mais encore faut-il savoir où chercher.
Le vrai problème : les aides ne fonctionnent pas toutes de la même façon
La situation de Simon renvoie à une réalité fréquente : il n’existe pas une seule aide pour les retraités modestes. Chaque dispositif applique ses propres règles. Les revenus retenus, la composition du foyer, le patrimoine, le logement et le lieu de résidence peuvent être pris en compte différemment.
L’Aspa, versée sous conditions, vise à garantir un niveau minimal de ressources aux personnes âgées disposant de faibles revenus. Elle est gérée par les caisses de retraite, notamment la Carsat selon les situations. Mais une personne dont les ressources dépassent le plafond applicable ne peut pas en bénéficier, même si son reste à vivre demeure très limité.
Les aides au logement, comme l’APL, l’ALF ou l’ALS, dépendent notamment des revenus, du montant du loyer, de la localisation du logement et de la situation familiale. Un retraité propriétaire ne relève pas toujours des mêmes dispositifs qu’un locataire. Là encore, un refus ne signifie pas forcément qu’aucune solution n’existe.
La complémentaire santé solidaire, ou CSS, peut réduire fortement le coût d’une mutuelle et des dépenses de santé. Elle peut être gratuite ou demander une participation financière selon les ressources. Pour quelqu’un qui se situe juste au-dessus d’un plafond, la charge d’une complémentaire classique peut peser lourdement chaque mois.
Enfin, les aides locales sont souvent méconnues. Un centre communal d’action sociale, ou CCAS, peut proposer des secours ponctuels, une aide alimentaire, un accompagnement pour les factures d’énergie ou l’accès à une tarification sociale. Ces dispositifs ne répondent pas tous aux mêmes critères nationaux. C’est précisément là que des marges peuvent apparaître.
Le point essentiel est donc de ne pas s’arrêter à un refus administratif. Un dossier refusé pour une prestation peut être recevable pour une autre, à condition de faire un bilan complet.
Comment faire le point sur ses droits sans passer à côté d’une aide
La démarche la plus utile consiste à établir un budget mensuel précis. Il ne s’agit pas seulement de noter le montant de la retraite. Il faut calculer le reste à vivre réel, une fois les charges incontournables payées.
- Les pensions de retraite, y compris les pensions de réversion.
- Le loyer ou les mensualités de crédit immobilier.
- Les charges d’eau, d’électricité, de gaz, de fioul ou de bois.
- La mutuelle, les médicaments non remboursés et les frais de santé réguliers.
- L’assurance habitation, les taxes et les frais de transport.
- Les dettes, échéanciers ou factures impayées éventuelles.
Une fois ces éléments réunis, prenez rendez-vous avec un travailleur social. Vous pouvez vous adresser au CCAS de votre mairie, au service social du département, à votre caisse de retraite ou à une assistante sociale de proximité. Ces professionnels connaissent les dispositifs qui ne ressortent pas toujours des simulateurs en ligne.
- Rassemblez vos documents. Préparez les trois derniers relevés de pension, les avis d’imposition, les relevés bancaires demandés, les quittances de loyer et les dernières factures d’énergie.
- Vérifiez vos droits nationaux. Utilisez les simulateurs officiels de la Caf, de l’Assurance Maladie et des caisses de retraite. Faites-le même si vous pensez dépasser un plafond.
- Demandez un rendez-vous social. Expliquez la difficulté concrète : facture d’énergie, impayé, alimentation insuffisante ou renoncement aux soins. Cette précision aide à orienter le dossier.
- Contactez votre fournisseur d’énergie. En cas de difficulté, demandez un échéancier ou une mensualisation adaptée. Il vaut mieux agir avant l’accumulation d’impayés.
- Conservez chaque réponse écrite. Un refus peut parfois être compris, corrigé si un document manquait, ou orienter vers une aide différente.
Si la difficulté porte sur l’énergie, le chèque énergie mérite aussi d’être vérifié. Son attribution dépend principalement du revenu fiscal de référence et de la composition du foyer. Il est destiné à aider au paiement des factures d’électricité, de gaz, de fioul, de bois ou de certains travaux énergétiques éligibles. Les modalités peuvent évoluer, d’où l’intérêt de consulter les informations officielles actualisées.
Cette organisation prend du temps, mais elle évite de limiter les recherches à une seule prestation connue.
Des solutions qui peuvent alléger le budget au quotidien
Quand les revenus dépassent de peu les plafonds nationaux, les aides de proximité peuvent devenir déterminantes. Le CCAS, le conseil départemental, les caisses de retraite complémentaire Agirc-Arrco ou certaines associations peuvent proposer un accompagnement social, selon les territoires et les situations.
Les caisses de retraite peuvent notamment orienter vers des actions de prévention de la perte d’autonomie, des conseils pour adapter le logement ou, dans certains cas, des aides liées au maintien à domicile. L’Allocation personnalisée d’autonomie, ou Apa, concerne les personnes âgées en perte d’autonomie. Elle n’est pas une aide générale au revenu, mais peut réduire le coût d’une aide à domicile lorsque les critères sont remplis.
Pour maîtriser les dépenses d’énergie, quelques mesures restent utiles, sans imposer de vivre dans le froid :
- Maintenir une température adaptée dans les pièces occupées et éviter les arrêts complets de chauffage lors des périodes froides.
- Fermer volets et rideaux à la tombée de la nuit afin de limiter les pertes de chaleur.
- Vérifier les joints des fenêtres et des portes, puis poser des bas de porte si nécessaire.
- Entretenir la chaudière ou les appareils de chauffage selon les obligations applicables.
- Comparer les contrats de complémentaire santé avant de résilier, en examinant surtout les garanties réellement utilisées.
Il faut toutefois rester prudent. Réduire le chauffage à l’extrême peut entraîner de l’humidité, des moisissures et une dégradation du confort thermique. Les économies les plus sûres sont souvent celles qui portent sur les pertes de chaleur ou la mensualisation, pas sur un renoncement à se chauffer.
Le logement est donc au cœur de l’équation. Mais certains pièges administratifs peuvent encore compliquer une situation déjà fragile.
Les erreurs qui aggravent souvent les difficultés
La première erreur consiste à croire qu’un refus est définitif. Une aide refusée peut l’être à cause d’une pièce manquante, d’une déclaration incomplète ou d’un changement récent de situation non pris en compte. Relisez toujours la notification et demandez une explication si elle reste obscure.
La deuxième erreur est d’attendre l’impayé avant de contacter un fournisseur ou un service social. Un échéancier est généralement plus simple à négocier lorsque la dette reste limitée. Il peut aussi être utile de signaler rapidement toute baisse de ressources.
Enfin, ne renoncez pas aux soins sans en parler à un professionnel. Une mutuelle trop chère, des lunettes, des soins dentaires ou des médicaments peuvent parfois ouvrir la voie à une solution spécifique. Le non-recours aux droits est fréquent, surtout lorsque les démarches paraissent complexes.
Ne pas laisser quelques euros décider de tout
Être juste au-dessus d’un plafond ne signifie pas que votre situation est confortable. Faites évaluer votre budget global par un travailleur social et explorez les aides nationales, locales et liées à votre caisse de retraite.
Face à une facture impossible à absorber, le bon réflexe est d’agir tôt. Un rendez-vous au CCAS peut parfois transformer un choix insupportable entre se chauffer et manger en solutions concrètes, même partielles.