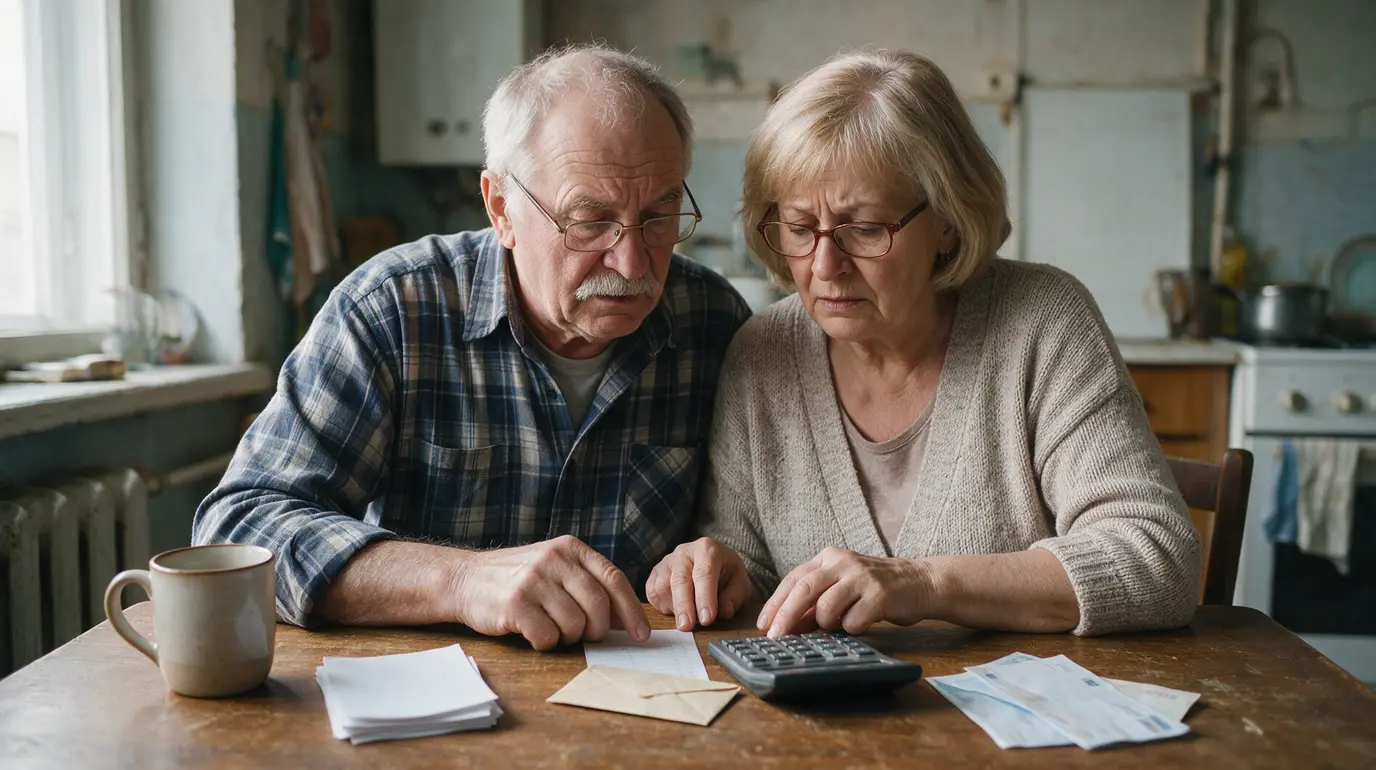
Les premiers mois avaient pourtant semblé simples. Les revenus tombaient, les dépenses paraissaient stables et les projets de voyages restaient possibles. Puis, presque sans bruit, les écarts se sont accumulés : factures plus élevées, dépenses de santé, aides aux proches et retraits répétés sur l’épargne.
Après deux ans de retraite, beaucoup de couples découvrent que leur niveau de vie ne dépend pas seulement de leur pension mensuelle. Il dépend aussi d’un budget qui doit s’adapter à une nouvelle réalité.
Pourquoi le budget de retraite se déséquilibre souvent après la première année
La retraite modifie les revenus, mais elle transforme aussi la nature des dépenses. Au début, la disparition des trajets domicile-travail, des déjeuners professionnels ou de certaines cotisations peut donner une impression de confort financier. Cette impression est parfois trompeuse.
Les dépenses deviennent moins prévisibles. Un véhicule vieillissant demande une réparation importante. La mutuelle santé augmente. La maison nécessite des travaux. Un appareil électroménager doit être remplacé. Ces coûts n’arrivent pas chaque mois, mais ils pèsent fortement sur une épargne limitée.
Le couple peut aussi vouloir profiter de son temps libre. Restaurants, week-ends, sorties culturelles, vacances hors saison et cadeaux aux petits-enfants deviennent plus fréquents. Chacune de ces dépenses est raisonnable isolément. Ensemble, elles peuvent créer un déficit régulier.
Un autre point est souvent sous-estimé : l’inflation. Lorsque les prix progressent, le panier de courses, l’énergie, les assurances et les services du quotidien absorbent une part plus grande des pensions. Sans révision régulière du budget, le niveau de vie baisse progressivement.
Le problème n’est donc pas forcément une mauvaise gestion. Il vient souvent d’un budget établi sur les dépenses de la première année, alors que la deuxième année révèle les charges réellement durables.
Le signal d’alerte : l’épargne finance désormais le quotidien
Le signe le plus important est simple : l’épargne ne sert plus aux projets ou aux imprévus, mais aux dépenses courantes. Si un couple puise chaque mois dans son livret pour payer l’alimentation, les factures ou les loisirs habituels, son budget n’est plus équilibré.
Cette situation peut rester discrète. Un retrait de 150 ou 300 euros semble supportable. Pourtant, sur une année, ces prélèvements réduisent le capital disponible pour un accident de santé, une perte d’autonomie, des travaux urgents ou l’aide à un enfant.
Il faut distinguer trois sources de revenus : les pensions de retraite versées par les régimes de base et complémentaires, les revenus du patrimoine comme les loyers ou les intérêts, et les retraits sur le capital. Les deux premières peuvent financer le train de vie. La troisième doit rester un choix maîtrisé.
| Situation observée | Ce qu’elle peut indiquer | Action utile |
|---|---|---|
| Découvert ou virement d’épargne en fin de mois | Dépenses mensuelles supérieures aux revenus | Revoir les charges fixes et les loisirs |
| Épargne utilisée pour les courses | Budget courant structurellement déficitaire | Fixer un plafond de dépenses mensuel |
| Factures annuelles difficiles à payer | Absence de provision mensuelle | Mettre de côté une somme chaque mois |
| Voyages réglés à crédit | Niveau de vie devenu trop coûteux | Réduire ou différer le projet |
Le constat peut être inconfortable, mais il est utile. Plus il intervient tôt, plus les ajustements restent modérés et choisis.
La méthode concrète pour recalculer un budget de couple à la retraite
La solution consiste à établir un budget annuel, puis à le ramener au mois. Un simple carnet, un tableur ou une application bancaire suffit. L’objectif n’est pas de surveiller chaque euro, mais de connaître le coût réel du mode de vie.
Commencez par réunir les relevés bancaires des douze derniers mois. Cette durée est essentielle, car elle fait apparaître les dépenses irrégulières : taxe foncière, assurance habitation, entretien de la chaudière, vacances, frais vétérinaires ou cotisations annuelles.
- Listez tous les revenus nets mensuels. Inscrivez les pensions, retraites complémentaires, pensions de réversion éventuelles, revenus locatifs et autres recettes régulières.
- Calculez les charges fixes. Ajoutez le logement, les assurances, les impôts mensualisés, les abonnements, la mutuelle, les crédits et les dépenses de télécommunication.
- Évaluez les dépenses variables. Regroupez alimentation, carburant, santé non remboursée, vêtements, loisirs, restaurants et cadeaux.
- Intégrez les dépenses annuelles. Divisez leur montant annuel par douze. Une assurance automobile de 720 euros représente 60 euros à réserver chaque mois.
- Prévoyez une enveloppe imprévus. Même modeste, elle évite de considérer chaque réparation comme une urgence financière.
- Comparez le total avec les revenus. Si les dépenses dépassent les ressources, cherchez d’abord les postes ajustables avant de toucher au capital.
Par exemple, un couple qui reçoit 3 000 euros par mois ne dispose pas réellement de cette somme pour ses dépenses immédiates. Si les charges annuelles et les impôts représentent 4 800 euros, il faut déjà réserver 400 euros mensuels. Le budget disponible est alors de 2 600 euros.
Cette méthode révèle souvent le poste qui déséquilibre tout : le logement, l’automobile, les assurances ou des loisirs devenus trop fréquents. Reste à choisir les économies les moins pénalisantes au quotidien.
Réduire les dépenses sans renoncer à une retraite agréable
Un budget réaliste ne doit pas supprimer tout plaisir. Il doit protéger les dépenses qui comptent vraiment pour le couple. La bonne question n’est pas « que faut-il interdire ? », mais « quelles dépenses apportent le moins de satisfaction ? »
- Renégociez les contrats. Assurance auto, assurance habitation, mutuelle, forfait mobile et fournisseur d’énergie méritent une comparaison annuelle.
- Réservez les voyages à l’avance. Fixez une enveloppe annuelle dédiée aux vacances. Les départs hors vacances scolaires peuvent aussi réduire le coût du transport et de l’hébergement.
- Planifiez les cadeaux et les aides familiales. Aider les proches est un choix généreux, mais cette aide doit apparaître dans le budget et rester compatible avec vos ressources.
- Contrôlez le coût de la voiture. Carburant, entretien, assurance et stationnement peuvent devenir disproportionnés lorsque l’usage diminue. Les transports collectifs ou l’autopartage sont parfois pertinents.
- Profitez des tarifs seniors locaux. De nombreuses communes, médiathèques, musées, cinémas et réseaux de transport proposent des réductions selon l’âge ou les revenus.
Pour les dépenses de santé, vérifiez l’adéquation entre la mutuelle et vos besoins réels. Une couverture trop faible expose à des restes à charge importants. Une couverture trop large peut aussi coûter inutilement cher. Un comparatif détaillé des garanties est préférable à une décision fondée sur la seule cotisation.
Les aides publiques peuvent également être examinées selon la situation : aide personnalisée au logement, exonérations ou allègements de taxe foncière sous conditions, chèque énergie, allocation personnalisée d’autonomie en cas de perte d’autonomie. Les droits dépendent des ressources et de la situation du foyer.
Les erreurs qui aggravent un déficit après le départ en retraite
La première erreur consiste à attendre que le livret d’épargne baisse fortement. Il vaut mieux agir après trois mois de déficit consécutifs, plutôt que de compenser pendant plusieurs années par des retraits automatiques.
La deuxième est de réduire uniquement les petites dépenses visibles, comme le café ou les sorties. Les gains les plus significatifs se trouvent souvent dans les charges fixes : logement, assurance, crédits, voiture et contrats récurrents.
Enfin, évitez de sous-estimer les dépenses exceptionnelles. Une toiture, une chaudière, une voiture ou une aide à domicile ne se financent pas avec le budget des courses. Une épargne de précaution doit rester distincte de l’argent consacré aux loisirs.
Un rendez-vous avec un conseiller budgétaire, une association de consommateurs ou un travailleur social peut aider à clarifier la situation. Cette démarche ne signifie pas que l’on a échoué. Elle permet de reprendre des décisions sereines avant que les contraintes ne s’imposent.
Le budget de retraite gagne à être revu une fois par an, idéalement après les dépenses les plus coûteuses. Ajuster quelques habitudes tôt permet souvent de préserver l’essentiel : du temps libre, des projets choisis et une épargne qui reste vraiment disponible.